科普|2026-09-26
图:银行卡与电脑场景,非文中任何一家银行的具体产品|Shixart1985 / Wikimedia Commons,CC BY 2.0
先说结论
Visa、Mastercard 不是银行,而是国际银行卡组织和支付网络。真正决定一张卡是否好用的,通常是“发卡银行 + 借记/信用 + 结算币种 + 银行风控 + 商户支持”,而不只是卡面上的 Visa 或 Mastercard Logo。
第一次接触国际卡,最容易被几个词绕晕:
单标、双标、单币、双币、多币种、全币种、借记卡、信用卡、金卡、白金卡、World。
其实这些词不是一套分类。
一张卡可以同时拥有多个属性,例如:
中国银行万事达人民币借记卡
= Mastercard + 借记卡 + 人民币账户 + 境内外使用
再例如:
Visa 全币种白金信用卡
= Visa + 信用卡 + 全币种结算 + 白金等级
把这几层拆开以后,基本就不会乱了。
1. Visa 和 Mastercard 到底是什么?
Visa 和 Mastercard 本身都不是银行。
一次典型刷卡授权,涉及下面这些参与方:
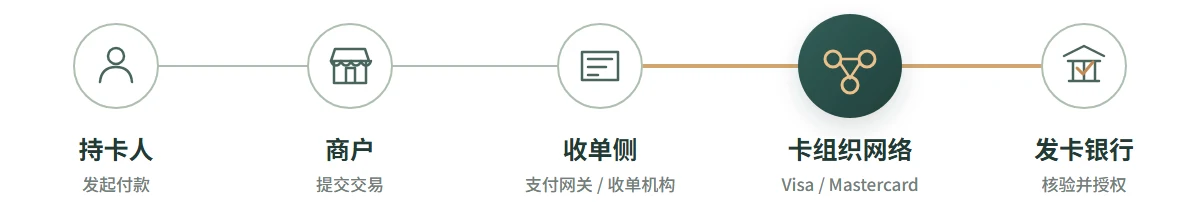
图:银行卡交易参与方。横线只表示角色之间的联系;批准或拒绝由发卡银行决定。
批准或拒绝由发卡银行决定,结果再经交易链路返回商户并展示给持卡人。上图解释的是授权关系,后续清算和正式入账是另一阶段。
Visa / Mastercard 负责支付网络和清算规则;中行、工行、建行等银行负责发卡,并检查余额、额度、卡状态与风险。商户也可以决定是否接受某一类银行卡。
因此,同样写着 Mastercard,不同银行发行的卡,实际体验可能完全不同。
2. 一张国际卡到底应该怎么看?
最简单的方法是分成四层。
| 看什么 | 它在描述什么 | 常见例子 |
|---|---|---|
| 卡组织 | 走哪个支付网络 | Visa、Mastercard |
| 卡类型 | 花谁的钱 | Debit 借记卡、Credit 信用卡 |
| 结算方式 | 用什么币种记账 | 单币、双币、多币种、全币种 |
| 卡等级 | 产品等级和权益 | Gold、Platinum、World、World Elite |
所以:
Mastercard 不等于信用卡。
Mastercard 也不等于美元卡。
3. 借记卡和信用卡有什么区别?
| 比较 | Debit 借记卡 | Credit 信用卡 |
|---|---|---|
| 钱从哪里来 | 自有余额 | 信用额度,按账单还款 |
| 常见用途 | 海外网站、软件、日常消费 | 酒店、租车、订阅 |
| 遇到预授权 | 占用账户余额 | 通常占用信用额度 |
| 办理特点 | 很多产品无需授信 | 需银行审批额度 |
这不是“借记卡不能订酒店、信用卡不能买软件”的划分。实际能否付款仍取决于商户是否接受、发卡银行规则和卡片状态;只是酒店、租车等需要押金的场景,信用卡通常更从容。
4. 现在真的有“人民币 Mastercard”了
过去很多人会把 Mastercard 直接理解成:
境外卡、美元卡。
现在已经不是这样。
中国银行目前已经发行 万事达人民币借记卡,分普卡和金卡。官方说明显示,这张卡使用人民币账户,境内外均可使用;符合个人结算账户开户条件即可申请,无需信用授信和收入证明。
图:不同银行的借记卡照片,仅说明卡组织与发卡银行是两个维度;并非中国银行产品|VulcanSphere / Wikimedia Commons,CC BY 4.0
这张卡可以理解成:
Mastercard + Debit + 人民币
也就是说,Mastercard 并不天然等于美元卡。
中行官方还明确说明,这张卡境内、境外交易均使用人民币扣款,境外消费按 Mastercard 清算金额扣款。
来源:中国银行 · 万事达人民币借记卡
5. Visa 也可以是借记卡,而且可以是美元单币
同一家中国银行,目前还有另一类很适合拿来做对比的产品:
Visa 美元借记卡。
它是美元单币种 Debit Card,分白金和御玺两个版本。
图:多张不同银行发行的卡片;并非中国银行 Visa 美元借记卡|MediaPhoto.Org / Wikimedia Commons,CC BY 3.0
它可以理解成:
Visa + Debit + 美元单币
与前面的人民币 Mastercard 放在一起就非常直观:
| 卡 | 卡组织 | 类型 | 主要结算币种 |
|---|---|---|---|
| 中行万事达人民币借记卡 | Mastercard | Debit | 人民币 |
| 中行 Visa 美元借记卡 | Visa | Debit | 美元 |
所以:
Visa 不等于信用卡,Mastercard 也不等于美元卡。
来源:中国银行 · Visa 美元借记卡
6. 单标卡和双标卡,不要和“双币卡”搞混
单标卡
卡面主要只有一个卡组织标志。
例如只印有 Visa、Mastercard 或 UnionPay 银联其中一个标志的卡。
如果一张卡只有 Mastercard 标志,就是 Mastercard 单标卡。
双标卡
一张卡同时带两个卡组织标志。
国内以前常见银联 + Visa、银联 + Mastercard 的组合;传统用法通常是境内主要走银联,境外可以走 Visa / Mastercard。
但:
双标卡 ≠ 双币卡。
“双标”说的是几个卡组织。
“双币”说的是几个账户或结算币种。
农业银行、建设银行目前仍在对部分存量银联-Visa 双标卡进行芯片升级,所以双标卡并没有完全消失。
来源:
- 农业银行 · 银联-Visa双标信用卡服务升级公告
- 建设银行 · 部分银联-Visa双标磁条卡升级为芯片卡
7. 单币、双币、多币种、全币种到底是什么意思?
单币卡
主要只有一种结算货币。
最直观的例子:
中行 Visa 美元借记卡 = 美元单币。
双币卡
过去国内国际信用卡非常常见。
典型结构是:
人民币 + 美元
例如消费 100 美元后,交易可能进入美元账户,再使用美元或人民币购汇还款。
这也是为什么很多人以前会产生:
“Mastercard 就是人民币美元双币卡”
这种印象。
其实“双币”只是银行的账户和记账方式。
多币种卡
银行真正支持多个币种账户或多个记账币种。
工商银行的 工银环球旅行信用卡 就是一个非常典型的例子。
工行目前介绍,这类卡除人民币外,还支持美元、欧元、港币、英镑、日元、新加坡元、加拿大元、澳大利亚元、瑞士法郎和新西兰元,共 10 种外币。
而且现在部分工行 Mastercard 新卡已经升级为同时具备人民币支付能力的万事达双应用芯片卡。
来源:工商银行 · 工银环球旅行信用卡
全币种卡
“全币种”通常不是说银行真的给你开几十个外币账户。
更多时候是:
你刷日元、欧元、英镑等不同外币,银行自动按照规则转换成人民币或指定账单币种。
例如建行龙卡 EMV 信用卡有 Visa 或 Mastercard 单标产品,外币消费自动购汇并折算成人民币入账,官方介绍免外汇兑换手续费。
来源:建设银行 · 龙卡 EMV 信用卡
8. Mastercard 还有普卡、金卡、白金、World,这又是什么?
这是卡等级。
常见等级可以按下面的横向关系理解:
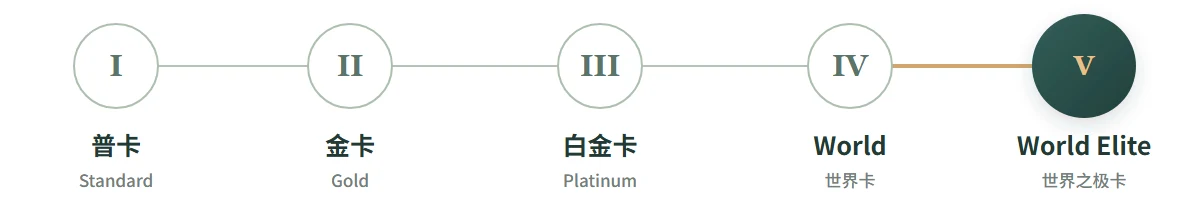
图:卡等级名称示意。不同银行的年费、权益和申请条件并不由这条横线统一决定。
不同等级可能涉及旅行、酒店、机场、保险、礼宾或 Mastercard 专属活动等权益,但具体有没有、怎么用,必须看发卡银行和当期产品条款。
但卡等级不能单独判断“值不值得办”。
因为实际权益通常由:
Mastercard + 发卡银行
共同决定。
同样叫 Platinum Mastercard,不同银行给的年费、返现、机场权益可能完全不同。
Visa 也有类似等级名称,例如 Classic、Gold、Platinum、Signature、Infinite。
来源:Mastercard · 信用卡等级介绍
9. 国内常见哪些银行发行 Visa / Mastercard?
下面不是完整名单,但已经覆盖普通消费者最常见的几家银行。
中国银行
中行有 Mastercard 人民币借记卡、Visa 美元借记卡,也发行 Visa / Mastercard 信用卡。想先弄清“卡组织、借记或信用、结算币种”这几个维度,中行的两张借记卡正好可以对照着看。
工商银行
典型产品是 工银环球旅行信用卡。官方介绍包含 Visa / Mastercard 产品、“1+1”发卡模式、人民币加 10 种外币,以及免外汇兑换手续费等特点。
来源:工商银行 · 工银环球旅行信用卡
建设银行
典型产品是 龙卡 EMV 信用卡:Visa / Mastercard 单标、全币种,外币消费自动折算成人民币入账,官方介绍免外汇兑换手续费。
另外,建行从 2026 年起还升级了部分 Mastercard 信用卡,使其同时具备境内和境外交易能力。
来源:
- 建设银行 · 龙卡 EMV 信用卡
- 建设银行 · 部分万事达卡品牌信用卡升级公告
农业银行
目前常见 Visa 全球支付系列、Mastercard 全球支付系列,以及部分银联-Visa 双标卡。全球支付类产品主打境外支付和 0 货币转换费。
来源:
- 农业银行 · 万事达全球支付白金卡
- 农业银行 · 境外用卡 FAQ
招商银行
招行也长期发行 Visa / Mastercard 国际信用卡。
典型产品是 全币种国际白金卡。目前官方说明中属于 Visa 单标信用卡,全球任意外币消费免 1.5% 外汇兑换手续费,并采用外币消费人民币入账方式。
来源:招商银行 · 全币种国际白金卡
10. 一张表快速理解国内常见国际卡
| 银行及代表产品 | 类型与卡组织 | 主要特点 |
|---|---|---|
| 中国银行 · 万事达人民币借记卡 | 借记卡 · Mastercard | 人民币、境内外使用 |
| 中国银行 · Visa 美元借记卡 | 借记卡 · Visa | 美元单币 |
| 工商银行 · 环球旅行信用卡 | 信用卡 · Visa / Mastercard | 人民币 + 10 种外币 |
| 建设银行 · 龙卡 EMV | 信用卡 · Visa / Mastercard | 全币种、人民币入账 |
| 农业银行 · 全球支付系列 | 信用卡 · Visa / Mastercard | 境外支付、0 货币转换费 |
| 招商银行 · 全币种国际白金卡 | 信用卡 · Visa | 全币种、人民币入账 |
注意:
银行卡产品会不断调整,是否仍可新办、年费和权益都应以申请当天银行官网为准。
11. Visa 和 Mastercard 到底选哪个?
对大多数普通人来说,没有必要单独纠结:
Visa 还是 Mastercard 谁“绝对更好”。
两者全球接受度都很高。
真正值得比较的是:
| 维度 | 重点看什么 |
|---|---|
| 卡是否适合你 | 发卡银行、借记或信用、人民币或外币结算 |
| 实际使用成本 | 货币转换费、年费、境外返现、ATM 手续费 |
| 付款是否顺手 | 境外网购支持情况、银行风控规则 |
| 特殊场景 | 酒店和租车是否接受、预授权占用与解除体验 |
所以最正确的问题其实是:
“我准备拿这张卡干什么?”
12. 为什么网站明明写着 Mastercard,还是可能付款失败?
因为:
“支持 Mastercard”只代表这个商户接入了 Mastercard 网络。
并不意味着世界上任何一张 Mastercard 都一定能刷。
常见原因包括:
| 排查方向 | 常见情况 |
|---|---|
| 开通与额度 | 境外交易或境外无卡支付未开启;余额或信用额度不足 |
| 卡片验证 | CVV 错误;3-D Secure 验证失败 |
| 商户限制 | 不接受 Debit、中国大陆发行的卡或部分 BIN;订阅续费规则不兼容 |
| 风险控制 | 银行风控;IP、账单地址与发卡地区不一致;连续尝试触发限制 |
所以:
一次付款失败,并不能证明“某银行 Mastercard 不好用”。
关于身份验证,可参见 Visa 的 3D Secure 说明。
13. 网上说的“某银行拒付率高”,很多时候用错了词
严格来说要分两个概念。
Decline|授权拒绝
付款时直接:
Payment Declined
交易没有成功。
这是大家平时说“刷不过”真正对应的概念。
Chargeback|拒付 / 交易争议
交易已经成功并入账。
后来持卡人因盗刷、重复扣款、未收到商品或服务争议等原因,向银行发起交易争议。
银行再根据卡组织规则处理。
这才是真正意义上的 Chargeback。
目前国内银行并没有公开一份可信的跨行境外支付成功率统计。网上所谓“中行 XX%、招行 XX%、工行 XX%”的拒绝概率排行榜,如果没有明确数据来源,不建议当作事实。
14. 为什么酒店等场景可能先冻结高于预计消费的金额?
这叫 Authorization Hold|授权冻结,常见于酒店、租车、加油站、餐厅小费、邮轮、押金和部分订阅服务等场景。
假设酒店预计房费 1000 元。退房前,商户还无法确定迷你吧、其他消费、延迟退房和最终税费,因此可能先申请 1000 元或略高的预授权。银行会暂时占用相应余额或额度,但冻结不等于正式扣款。
15. “115%”又是怎么来的?
国内部分银行的预授权规则里确实会看到 115%。例如建行公开说明曾提到:商户可以在原预授权金额 115% 的范围内,按实际消费金额完成结算。若原预授权为 1000 元,可完成金额的上限就是 1150 元。
这不是说所有 Visa / Mastercard 交易都会固定多扣 15%。实际规则还取决于商户类型、交易类型、发卡银行及卡组织规则。
来源:建设银行 · 信用卡预授权说明
16. Pending 不等于已经正式扣款
国际卡的一笔交易通常经历几个阶段:
图:刷卡终端场景;照片不展示授权、清算或退款的具体状态|Hloom Templates / Wikimedia Commons,CC BY 2.0
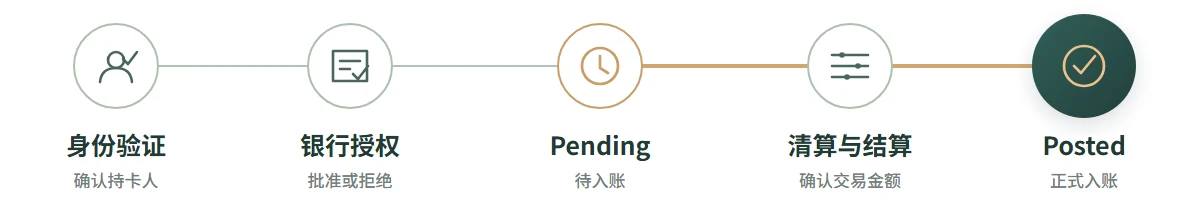
图:常见支付状态的对应关系。实际展示名称和时点由商户、收单机构及发卡银行决定。
例如一笔交易最初冻结 USD 120,最终只消费 USD 100:100 美元正式入账,剩余 20 美元解除冻结、恢复可用余额或额度。那 20 美元从未完成最终结算,所以不属于严格意义上的“退款”。
具体显示名称和时点以商户、收单机构及发卡银行记录为准。
17. 解冻和 Refund 退款不是一回事
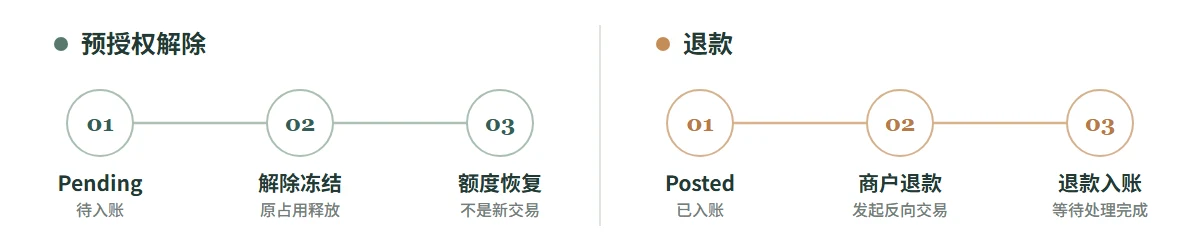
图:待入账交易的解除冻结,与已入账交易的退款,属于两种不同处理。
预授权解除
例如先显示 Pending USD 120,暂时占用余额或额度;最终只有 USD 100 正式入账,剩余 USD 20 解除冻结、恢复可用余额或额度。这是释放原来的冻结,并不是新增一笔退款。
Refund|退款
原交易已经以 Posted USD 100 正式入账;随后商户另行发起 Refund USD 100,形成一笔反向交易。
所以真正的退款通常不会和“解除 Pending”一样快。
18. 为什么有时候会突然出现 1 美元?
注册海外服务时,有人会看到 USD 1 Pending,甚至一笔 USD 0 交易。很多时候,这只是 Card Verification|银行卡验证。
商户只是测试卡片是否真实、状态是否正常,以及银行能否完成授权。
验证结束以后,小额 Pending 通常会自动撤销或解除冻结。
因此,USD 1 Pending 不一定代表真的购买了 1 美元商品。
19. 出国刷卡,POS 问“人民币还是当地货币”怎么选?
例如日本 POS 让你在 JPY 10,000 和对应的人民币金额之间选择,一般优先选 JPY。同理,在美国选 USD,英国选 GBP,欧元区选 EUR。
因为直接选择人民币,可能进入:
DCC|Dynamic Currency Conversion
由商户或收单机构先替你做一次货币转换。
这时候使用的汇率未必比 Visa / Mastercard 正常清算汇率划算。
20. Visa 和 Mastercard 谁的汇率更好?
没有固定答案。
两家的货币转换汇率每天都可能变化。
某一天某个币种 Mastercard 更划算,另一天可能 Visa 更好。
普通消费者更应该关注的是:
发卡银行有没有额外收货币转换费。
目前不少“全币种”“全球支付”类产品会减免这部分费用。
21. 普通人怎么选?
| 你的主要用途 | 可以先看 |
|---|---|
| 海外网站付款、偶尔买软件 | Visa / Mastercard 借记卡,通常无需信用额度 |
| 常付海外订阅,或要订酒店、租车 | 国际信用卡,预授权场景通常更从容 |
| 经常出国,不想管理外币账户 | 全币种信用卡,留意实际入账方式 |
选定卡种后,还要比较年费、货币转换费、境外返现、ATM 费用、酒店权益和银行风控;具体是否支持某家商户,以发卡银行和商户规则为准。
22. 最容易搞错的六句话
| 常见误解 | 实际情况 |
|---|---|
| “Mastercard 就是信用卡” | 也有 Debit 借记卡和 Prepaid 预付卡 |
| “Mastercard 就是美元卡” | 国内已有人民币 Mastercard |
| “双标卡就是双币卡” | 双标看卡组织;双币看账户或结算币种 |
| “全币种就是开几十个外币账户” | 很多产品只是支持外币转换后人民币入账 |
| “Visa 一定比 Mastercard 好” | 要比较发卡银行和具体产品,没有普遍胜负 |
| “Pending 就是已经扣款” | 可能仍处于授权、待清算阶段 |
23. 最后记住三件事
Visa 和 Mastercard 是支付网络,不是银行。它们都可能出现在不同类型、不同结算币种的卡上;“双标”看卡组织,“双币”看账户或结算币种。
挑卡时,发卡银行和具体产品通常比卡面 Logo 更重要。先想清自己的用途,再比较费用、接受度和使用体验。
付款时看到冻结或 Pending,也不等于已经正式扣款;授权、入账和退款是不同处理。
图片来源
- 四张横向关系图为本项目原创绘制,正文引用的是
assets/中的广告版 PNG;对应可编辑 SVG 与 PNG 一并保存在assets/。本地预览可直接显示,发布前需将 PNG 上传到平台图床并替换为公开图片地址。 - 银行卡与电脑:Shixart1985,CC BY 2.0。
- 两张借记卡:VulcanSphere,CC BY 4.0。
- 多张银行卡:MediaPhoto.Org,CC BY 3.0。
- 刷卡终端场景:Hloom Templates,CC BY 2.0。
以上照片仅用于支付场景说明,不代表中国银行、Visa 或 Mastercard 官方产品展示;中国银行两款产品的具体属性仍以文中所引银行官网为准。
资料来源
- 中国银行|万事达人民币借记卡
- 中国银行|Visa 美元借记卡
- 工商银行|工银环球旅行信用卡
- 建设银行|龙卡 EMV 信用卡
- 建设银行|部分万事达卡品牌信用卡升级公告
- 农业银行|境外用卡 FAQ
- 农业银行|万事达全球支付白金卡
- 招商银行|全币种国际白金卡
- Visa|3D Secure 安全验证
- Mastercard|Mastercard 卡等级介绍